무엇이 위험자산이고 무엇이 안전자산인가
| 구분 | 예 | 퇴직연금에서 |
|---|---|---|
| 위험자산 | 주식형 ETF(S&P500 · 나스닥100 · 코스피200 · 배당주 등) | 합쳐서 70%까지 |
| 안전자산 | 예금 · 국채 · 채권형 ETF | 제한 없음(100% 가능) |
| 채권혼합형 | 주식 비중 절반 이하인 채권혼합 ETF | 안전자산으로 쳐서 100%까지 |
| TDF | 적격 TDF · 상장 TDF ETF(예: TDF2050) | 안전자산으로 쳐서 100%까지 |
| 담을 수 없음 | 레버리지 · 인버스 ETF, 해외 직접 상장 ETF | 매수 불가 |
채권혼합형 ETF(예: 「미국나스닥100채권혼합50」처럼 주식 절반 이하)는 안에 주식이 있어도 안전자산 칸에 들어갑니다. 그래서 이것을 30% 칸에 넣으면 실제 주식 노출을 70%보다 더 높일 수 있습니다 — 많이 쓰는 방법이지만, 그만큼 계좌 전체의 출렁임도 커진다는 점은 같이 봐야 합니다.
한도는 「살 때」 따진다
70%는 매수할 때 확인합니다. 주식이 올라서 위험자산이 75%가 되어도 팔라고 하지 않지만, 그 상태에서는 위험자산을 더 살 수 없습니다. 적립금이 들어오면 안전자산 쪽을 먼저 사게 되고, 위험자산을 사려면 비중을 70% 아래로 되돌려야 합니다.
목표 비중으로 미리 맞춰 두기
- 계좌 목표를 위험자산 70% 이하 · 안전자산 30% 이상으로 정합니다. 예) S&P500 40% · 코스피200 30% · 종합채권 30%
- 매달 적립금이 들어오면 모자란 쪽부터 삽니다. 팔지 않고도 비중이 돌아옵니다.
- 주식이 크게 올라 70%를 넘었다면, 오른 쪽을 조금 팔아 채권을 사서 되돌립니다. 연금계좌 안의 매매차익은 연금을 받을 때까지 과세가 미뤄져서, 판다고 바로 세금이 붙지 않습니다.
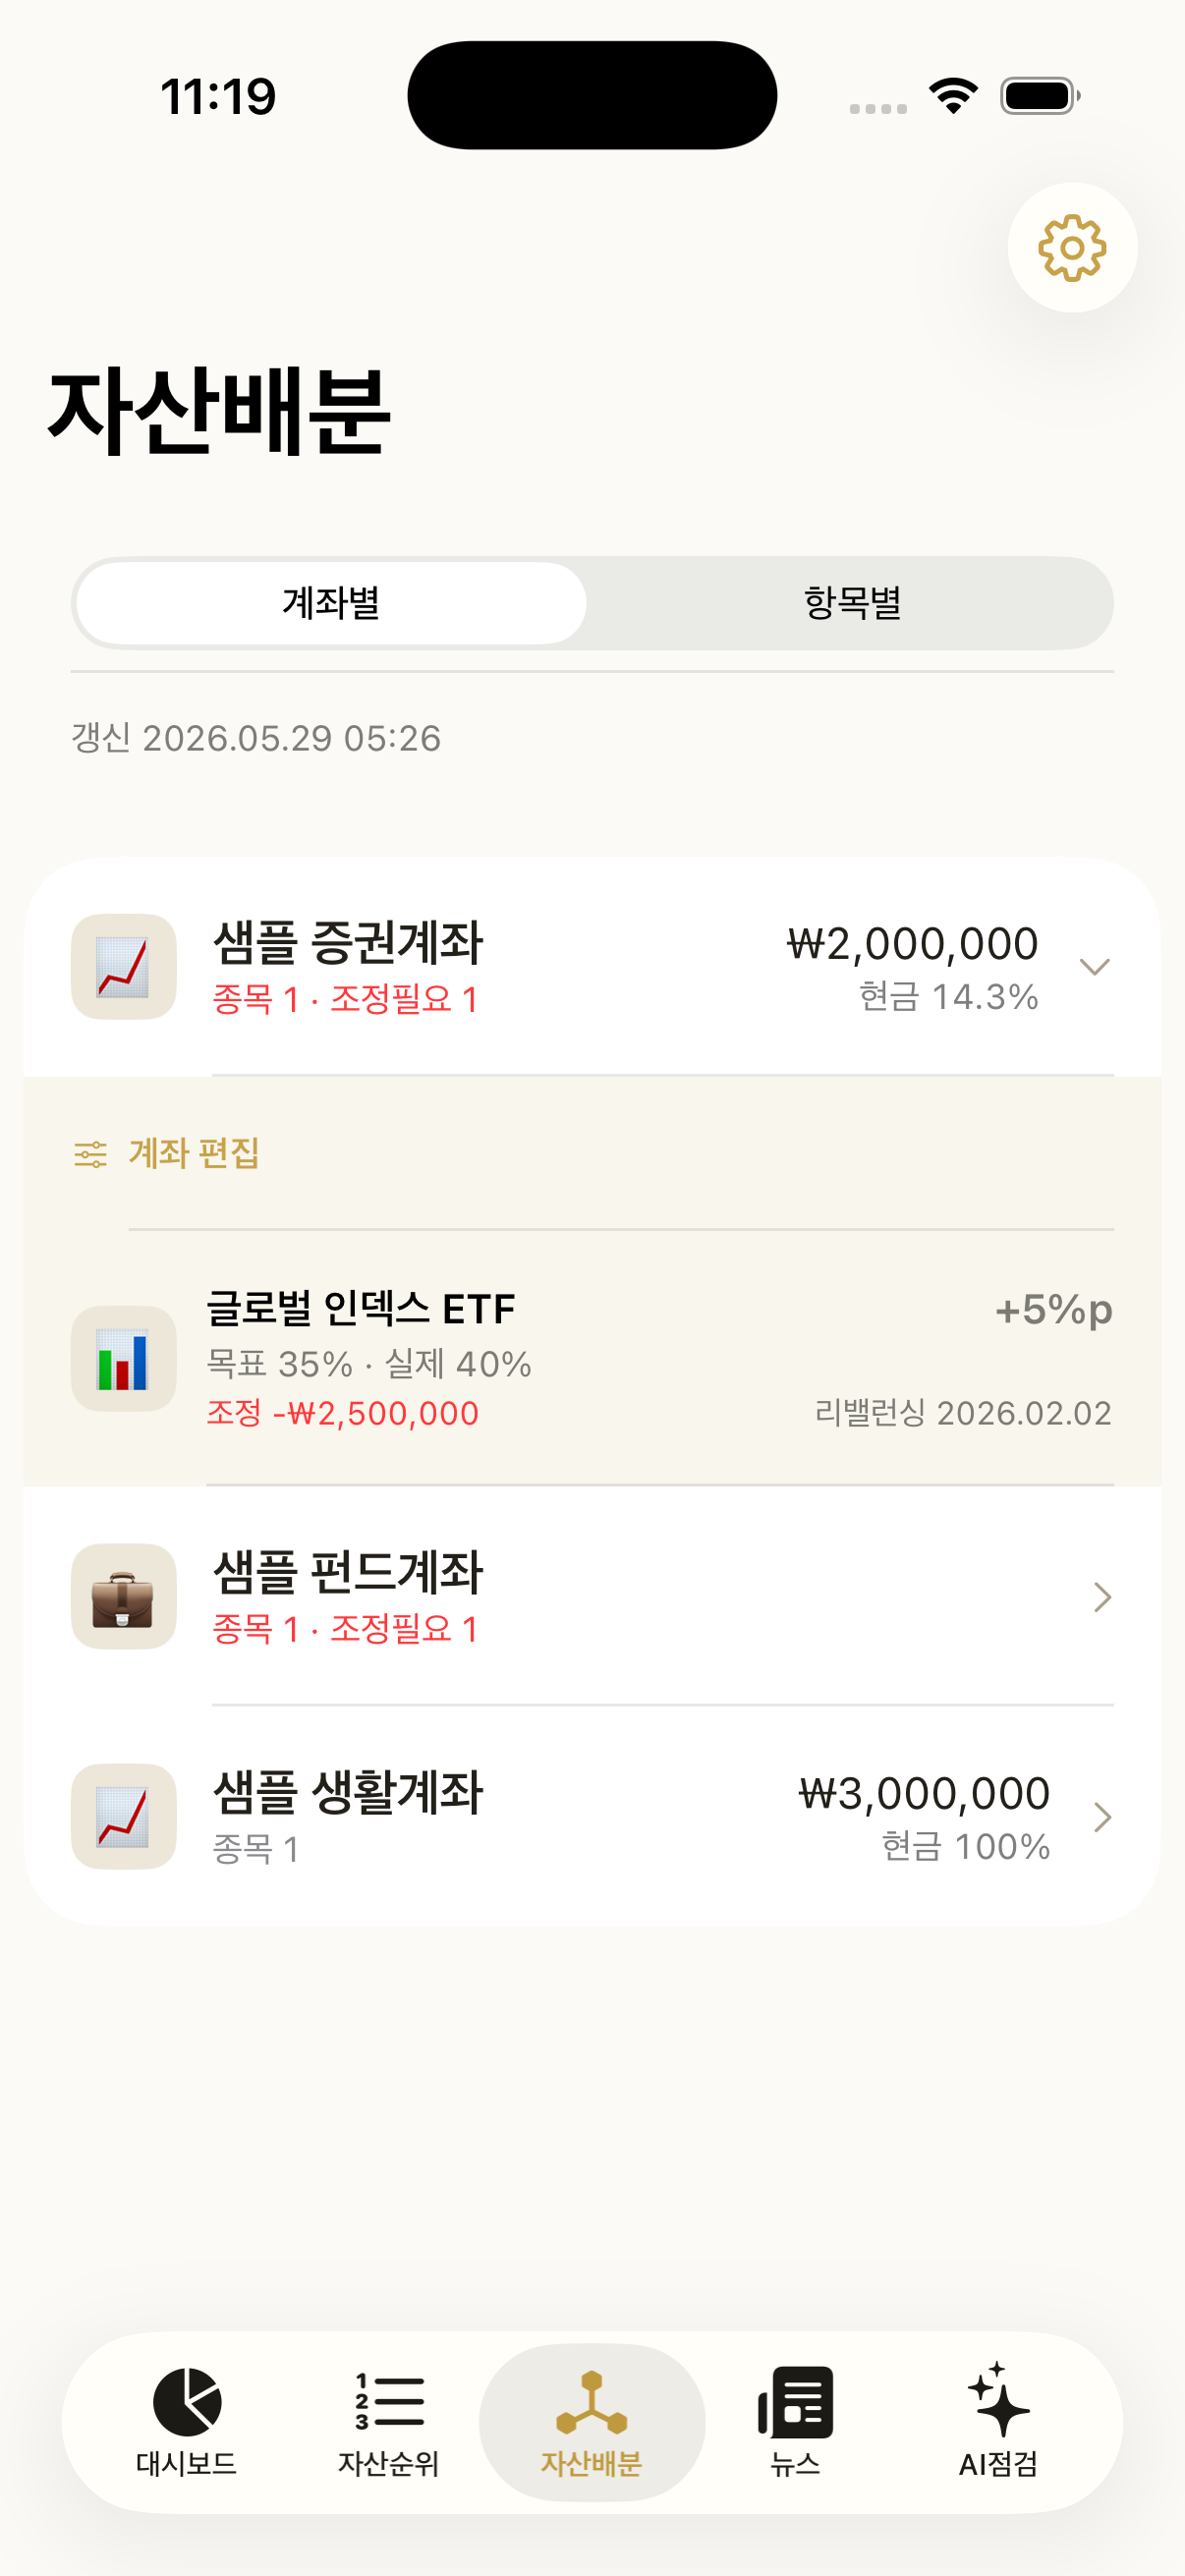
골고루는 계좌마다 목표 비중과 지금 비중의 차이를 계산해 무엇을 얼마나 사고팔지 조정안으로 보여 줍니다. 퇴직연금 계좌를 따로 만들어 목표를 70/30 안으로 넣어 두면, 적립금이 들어올 때 어디에 넣을지 바로 보입니다.
함께 보기
규정은 바뀔 수 있습니다. 실제 매수 가능 여부와 상품 분류는 쓰는 증권사의 연금 계좌 화면에서 확인하세요. 이 글은 일반적인 안내이며 투자 권유나 자문이 아닙니다.