언제 하나 — 두 가지 방법
| 방법 | 어떻게 | 맞는 사람 |
|---|---|---|
| 날짜로 | 분기 · 반기 · 1년에 한 번 정해 둔 날 | 자주 들여다보기 싫은 사람 |
| 차이로 | 목표에서 ±5%p 넘게 벌어지면 | 큰 쏠림만 고치고 싶은 사람 |
어느 쪽이든 너무 자주 할 필요는 없습니다. 몇 %p 차이로 매번 사고팔면 거래 비용만 늘고, 오르는 종목을 너무 일찍 덜어 내게 됩니다. 1년에 한 번 + 크게 벌어졌을 때 정도가 흔한 선택입니다.
팔지 않고 맞추기 — 적립금으로
매달 돈을 넣는다면 가장 쉬운 방법은 새 돈으로 모자란 종목을 사는 것입니다.
예) 목표 S&P500 50% · 채권 50%, 지금 60% · 40%, 이번 달 적립 50만 원 → 50만 원을 전부 채권에 넣으면 팔지 않고도 목표 쪽으로 돌아옵니다.
차이가 적립금보다 훨씬 클 때만 일부를 팔아 옮기면 됩니다.
얼마나 사고팔지 계산하기
- 계좌 총액(현금 포함) × 목표 비중 = 종목별 목표 금액
- 목표 금액 − 지금 금액 = 사거나 팔 금액
- 사거나 팔 금액 ÷ 현재가 = 주수(끝수는 버림)
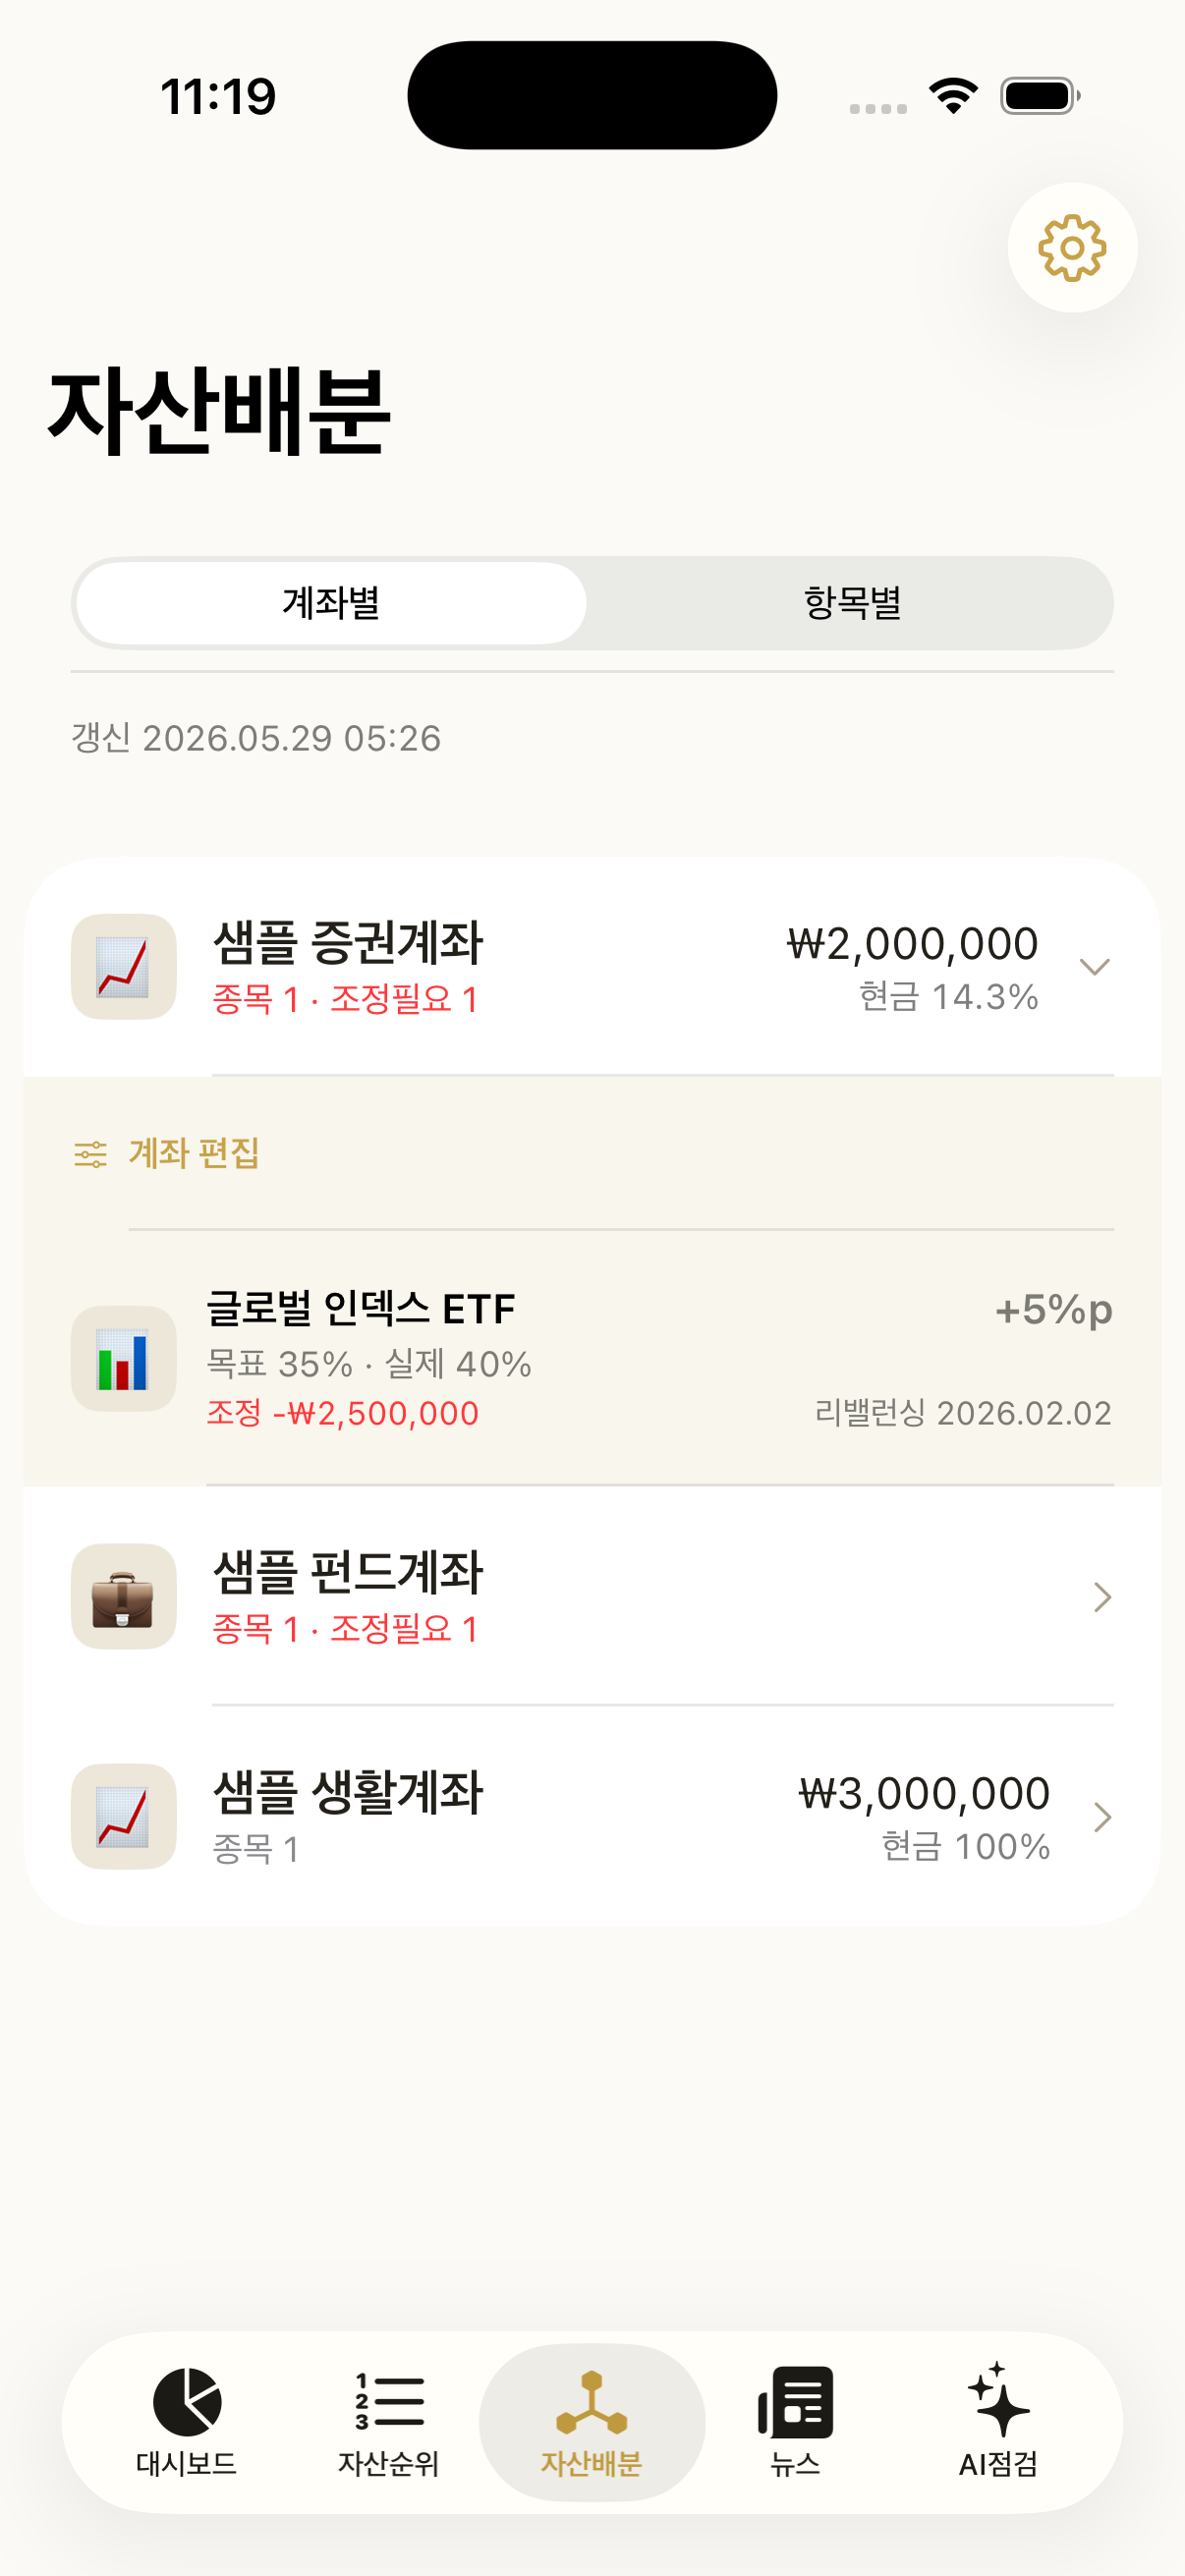
골고루는 이 계산을 계좌마다 해서 조정안으로 보여 줍니다. 계좌 현금도 살 돈으로 세기 때문에, 적립금이 들어온 뒤 현금을 고쳐 두면 그 돈으로 무엇을 몇 주 살지 나옵니다. 한 번에 다 사기 부담스러우면 여러 회차로 나눠 계획을 세울 수 있습니다. 주문은 증권사 앱에서 직접 하고, 체결한 뒤 체크하면 기록이 남습니다.
함께 보기
이 글은 일반적인 안내이며 투자 권유나 자문이 아닙니다. 투자 판단과 책임은 본인에게 있습니다.